

Արմինֆո.Հայաստանի բանկային համակարգի զուտ շահույթի տարեկան աճը 2026թ. հունվար-սեպտեմբերին դանդաղել է 15%-ից մինչեւ 9%՝ կազմելով 334.4 մլրդ դրամ կամ 921.8 մլն դոլար: Այդ մասին են վկայում ԱրմԻնֆո ԼԸ պատրաստած Հայաստանի բանկերի էքսպրես ռենքինգի 30.09.2026 թ. տվյալները։
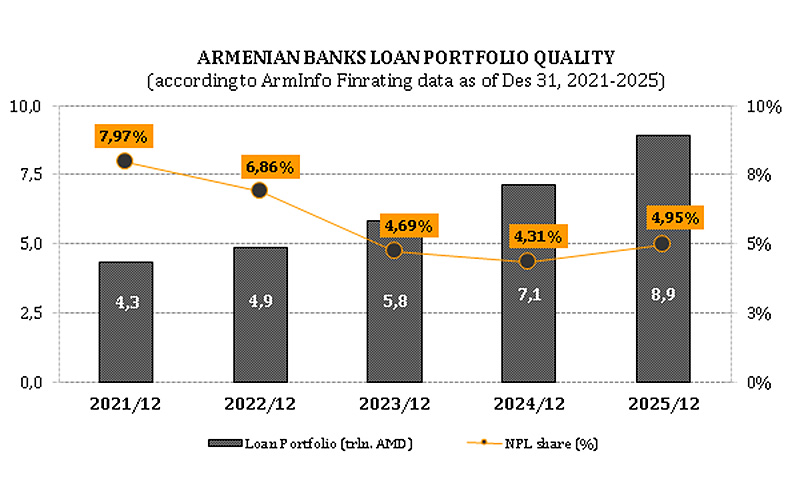
Ինչպես կարծում են ԱրմԻնֆո-ի վերլուծաբանները, փաստորեն, զուտ շահույթը, վերջին երկու տարիներին վերադառնալով բնական աճին՝ ակտիվ վարկավորման աջակցությամբ, պորտֆելների արտահայտված վատթարացող որակի պատճառով սկսել է աստիճանաբար կորցնել մակարդակը: Հաշվի առնելով, որ չաշխատող վարկերի կեսից ավելին կուտակվել է առավել ռիսկային խմբերում ' կասկածելի և անհուսալի, որոնք շարունակում են աճել բարձր տեմպերով, կարելի է ենթադրել, որ դրանց պարբերական դուրսգրումները հատկապես ուժեղ են մղում այս ցուցանիշը:
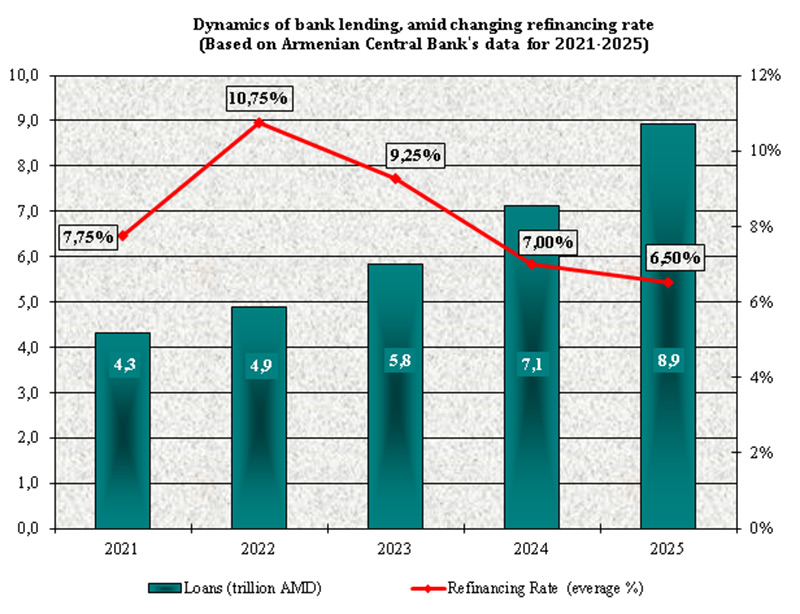
Այդուհանդերձ, Ռենքինգի համաձայն, մինչև 2026 թվականի հոկտեմբերի 1-ը վարկային ներդրումների և այլ փոխառություններրի ծավալը գերազանցել է 9 տրիլիոն դրամը (24.9 մլրդ դոլար)՝ աճի աննկատ դանդաղմամբ ՝ 26%-ից մինչև 24%, և ակտիվներում գերակշռող մասնաբաժնի աճով՝ 60,7%-ից մինչև 62,4%: Դա թույլ է տվել ակտիվները հասցնել ավելի քան 14.5 տրիլիոն դրամի (39.9 մլրդ դոլար), որի տարեկան աճը 18%-ից արագացել է մինչև 21%։ Ընդ որում, ակտիվների կառուցվածքում արժեթղթերում ներդրումների տարեկան աճն արագացել է պակաս նկատելիորեն՝ 13%-ից մինչեւ 16%, քան՝ նոստրո հաշիվների մնացորդների աճը՝ 2% - ից մինչեւ 14%, ինչի արդյունքում դրանց ծավալները հավասարվել են 2.5 տրլն դրամի մակարդակում (6.8 մլրդ դոլար կամ ակտիվների ընդհանուր 34%-ը)։
Ընդհանուր պարտավորությունների տարեկան աճը նույնպես արագացել է՝ 18%-ից մինչեւ 22%՝ գերազանցելով 12.1 տրլն դրամը (33.5 մլրդ դոլար)։ Դրանց կառուցվածքում աճել է հաճախորդների հանդեպ պարտավորությունների բաժինը՝ 68,8%-ից մինչեւ 72,9%, մինչդեռ, բանկերի և այլ ֆինանսական կազմակերպությունների հանդեպ պարտավորությունների բաժինը նվազել է 25,5%-ից մինչև 23,6%: Դա հաճախորդների հանդեպ պարտավորությունների ծավալի տարեկան 16%-ից մինչև 29% աճի արագացման և բանկերի ու այլ ֆինանսական կազմակերպությունների հանդեպ պարտավորությունների ծավալի աճի 22%-ից մինչև 13% դանդաղման արդյունք է, որոնք կազմել, համապատասխանաբար, է 8.9 տրլն և 2.9 տրլն դրամ (24.4 մլրդ դոլար և 7.9 մլրդ դոլար):
Արդյունքում, մեկ տարի առաջ դիտված տոկոսային եկամուտների և ծախսերի գրեթե միանմանն 21-22% աճը դանդաղել է եկամուտների գծով մինչև 19% և արագացել ծախսերի գծով մինչև 26%, որոնց ծավալը ս.թ. ինն ամիսների արդյունքներով կազմել է, համապատասխանաբար, 929.2 մլրդ և 413.7 մլրդ դրամ (2.6 մլրդ և 1.1 մլրդ դոլար): Դրան զուգընթաց, դիտվել է ոչ տոկոսային եկամուտների աճի տեմպերի ավելի նկատելի դանդաղում՝ 14%-ից մինչև 7%, քան ոչ տոկոսային ծախսերինը՝ 19%-ից մինչև 14%, որոնց ծավալը կազմել է, համապատասխանաբար, 284.8 մլրդ դրամ և 354.4 մլրդ դրամ (784.8 մլն դոլար և 976.9 մլն դոլար)։ Դա բացատրվում է նրանով, որ տոկոսային եկամուտների և ծախսերի գերիշխող հոդվածները՝ վարկավորումը և հաճախորդների հանդեպ պարտավորությունները, շարունակելով աճել երկնիշ տեմպերով, վարկավորման դեպքում աճը դանդաղել է, իսկ հաճախորդների հանդեպ պարտավորությունների դեպքում, ընդհակառակը՝ արագացել։ Իսկ ինչ վերաբերում է հիմնական հոդվածների ոչ տոկոսային եկամուտներին եւ ծախսերին՝ քարտային գործարքների եւ դրամական փոխանցումների աճն աարգելակվել է։
Ընդհանուր կապիտալը տարեկան աճը դանդաղել է 17%-ից մինչեւ 14%՝ գերազանցելով 2.3 տրլն դրամը (6.4 մլրդ դոլար)։ Դրա կառուցվածքում կանոնադրական կապիտալի բաժինը տարեկան կտրվածքով նվազել է 49%-ից մինչև 45%, իսկ կուտակված շահույթը, ընդհակառակը, աճել է 44%-ից մինչև 47%, որոնց բացարձակ մեծությունը կազմել է, համապատասխանաբար, 1.04 տրլն դրամ (2.9 մլրդ դոլար) և 1.1 տրլն դրամ (2.99 մլրդ դոլար)։ Մասնավորապես, կուտակված շահույթի տարեկան աճն արագացել է 13% ից մինչև 22%, մինչդեռ, կանոնադրական կապիտալի աճը արտահայտված դանդաղել է 19%-ից մինչև 5%: Վերջինս պայմանավորված էր միայն երեք բանկերի կանոնադրական հիմնադրամների համալրմամբ՝ Fast Bank (10,9% - ով ՝ 2026թ.II եռամսյակում և 28,4% - ով ՝ 2026թ. III եռամսյակում), AMIO Bank (10,5% - ով ՝ 2026թ. I եռամսյակում) և Ինեկոբանկ (14,01% - ով ՝ 2025թ. IV եռամսյակում)։
Բանկային հատվածի հիմնական հաշվեկշռային ցուցանիշներով առաջատար 5-յակի կազմը չի փոխվել։
Այսպես, ակտիվների գծով առաջին հնգյակում են Արդշինբանկը, Ամերիաբանկը, Ակբա Բանկը, Ինեկոբանկը և AMIO Bank-ը՝ ավելի քան 62% ընդգրկմամբ:
Վարկային ներդրումներով առաջատար են նույնպես Ամերիաբանկը, Արդշինբանկը, Ակբա Բանկը, Ինեկոբանկը և AMIO Bank-ը՝ մոտ 66%ընդհանուր ընդգրկմամբ:
Արժեթղթերում կատարված ներդրումներով առաջատար հնգյակում են Ամերիաբանկը, Արդշինբանկը, AMIO Bank-ը, Evocabank-ը և Ինեկոբանկ՝ ավելի քան 54% ընդհանուր ընդգրկմամբ, ըստ հաճախորդների հանդեպ պարտավորությունների՝ Արդշինբանկը, Ամերիաբանկը, Ակբա Բանկը, Ինեկոբանկը և AMIO Bank-ը՝ շուրջ 64% միագումար ընդգրկմամբ, ընդհանուր կապիտալով՝ Արդշինբանկը, Ամերիաբանկը, Ակբա Բանկը, AMIO Bank-ը և Ինեկոբանկը' շուրջ 58% միագումար ընդգրկմամբ:
2026 թվականի 9 ամիսների զուտ շահույթի մակարդակով առաջատար է Արդշինբանկը, 2-րդ, 3-րդ և 4-րդ հորիզոնականներում հաստատվել են Ամերիաբանկը, Ակբա Բանկը և Ինեկոբանկը, իսկ 5-րդ հորիզոնական առաջադիմել է IDBank-ը, և այս հնգյակում միագումար գոյանում է ոլորտի շահույթի ավելի քան 70% - ը, ընդ որում, գրեթե 51%-ն ապահովում են առաջին երկուսը:
Նշենք, որ Հայաստանում 2022 թվականի նոյեմբերին ի դեմս Fast Bank-ի նոր մասնակցի հայտնվելուց հետո բանկերի թիվը հասել է 18-ի, սակայն ավելի ուշ՝ 2024 թվականին, HSBC-ի դուս գալուց հետո բանկերի թիվը կրկին կրճատվել է մինչեւ 17։ Այսպես, 2024 թվականին տեղի է ունեցել Արդշինբանկի կողմից Էյչ-Էս-Բի-Սի Բանկ Հայաստանի կլանում։ Հաշվի առնելով Հայաստանից HSBC-ի դուրս գալը՝ երկրի բանկային հատվածում չորսի փոխարեն արդեն գործում են արտասահմանյան բանկերի երեք "դուստրեր" ՝ ՎՏԲ (ՌԴ), Մելլաթ (Իրան), Բիբլոս Բանկ (Լիբանան):
Բացի այդ, նվազել է նաև միջազգային ինստիտուցիոնալ ներդրողների ներկայությունը կապիտալներում ՝ ի դեմս Վերակառուցման և զարգացման եվրոպական բանկի (EBRD) և Ասիական զարգացման բանկի (ADB), որոնք մասնակցել են Ամերիաբանկի կապիտալում: Մասնավորապես, 2024 թվականին Ամերիաբանկի բաժնետերերի կազմում Bank of Georgia Group PLC (BOGG, ավելի ուշ ՝ 2025 թվականին լայնածավալ ռեբրենդինգից հետո վերանվանվելով Lion Finance Group PLC) և JSC Bank of Georgia-ի հայտնվելուց հետո՝ ընդհանուր 90% մասնաբաժնով, EBRD-ի մասնաբաժինը կրճատվել է մինչև 10%, իսկ ADB-ի մասնաբաժինը զրոյացվել է։
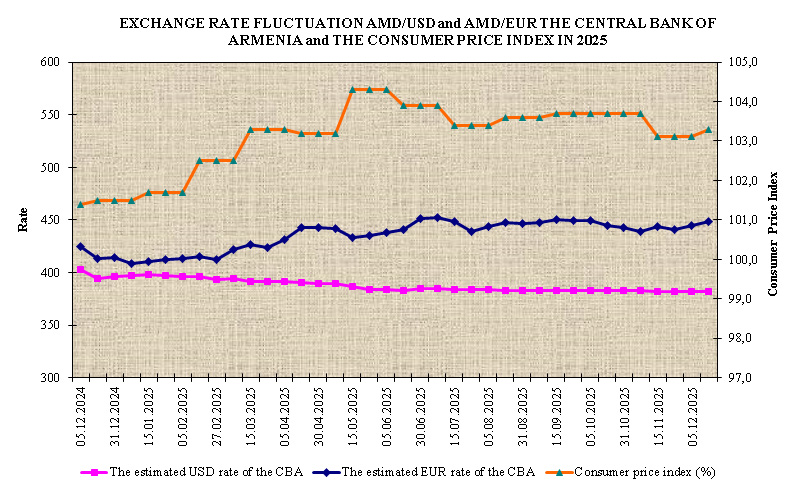
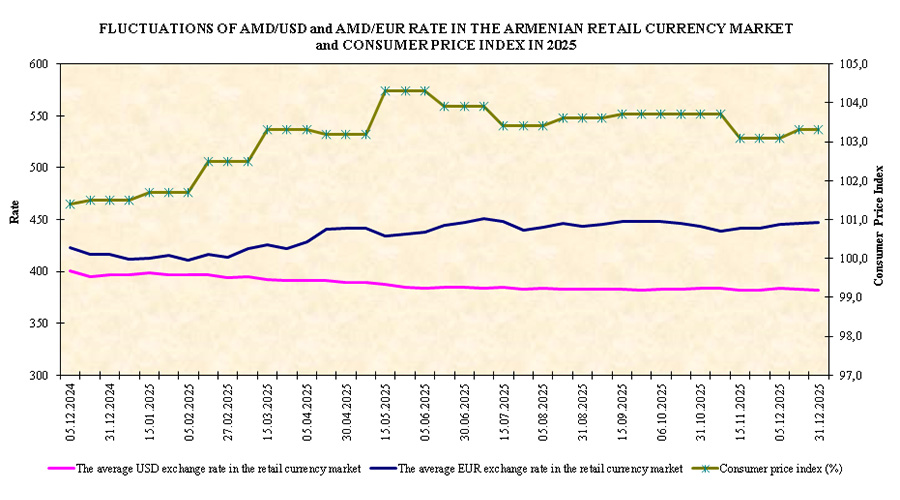
(Դրամի հաշվարկային փոխարժեքը ԱՄՆ դոլարի նկատմամբ 2026թ.սեպտեմբերի 30-ի դրությամբ կազմել է 362,83 դրամ/1դոլար):