

Արմինֆո. Ասիական զարգացման բանկը (ԱԶԲ) պահպանել է Հայաստանի ՀՆԱ աճի կանխատեսումը 2026 և 2027 թվականների համար ՝ ակնկալելով, նախ, տեմպերի դանդաղում մինչև 5% (2025 թվականի փաստացի 7,1% - ից), ապա արագացում մինչև 5,5%: Այդ մասին նշվում է ԱԶԲ-ի սեպտեմբերյան զեկույցում ՝ "Ասիայի զարգացման հեռանկարները. երկարատև էներգետիկ ցնցումների և Էլ Նինոյի հաղթահարումը" (Asian development outlook: Navigating prolonged energy shocks and El Nino):
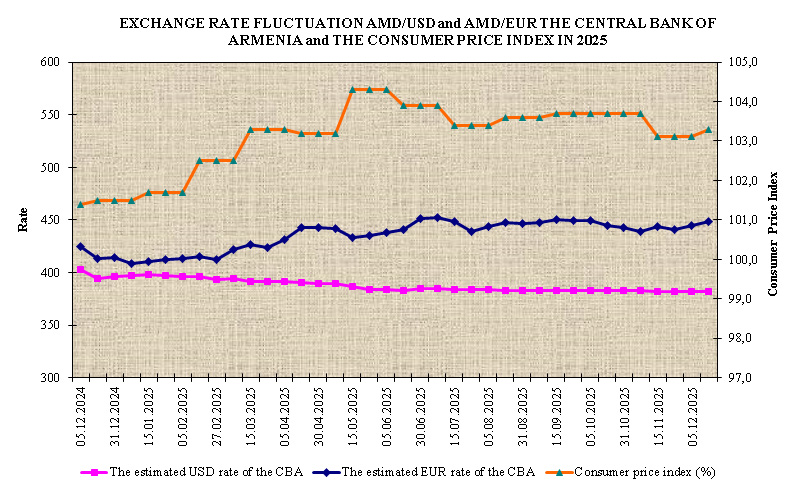
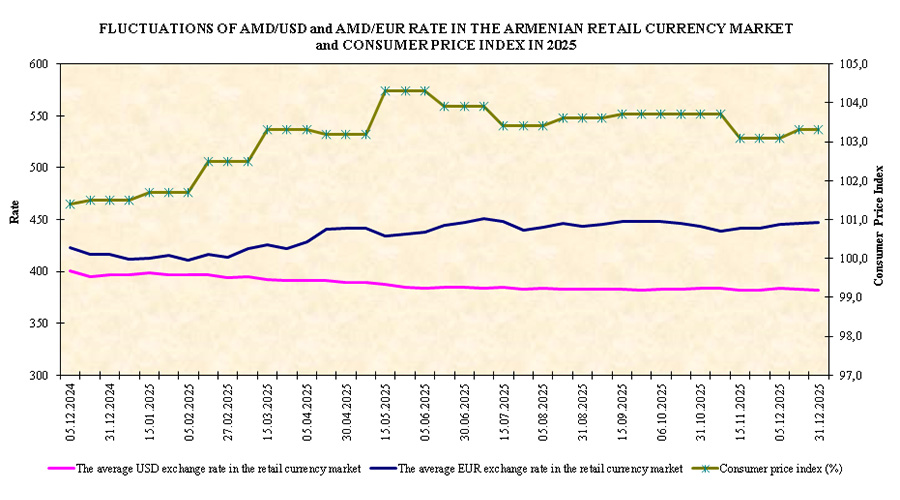
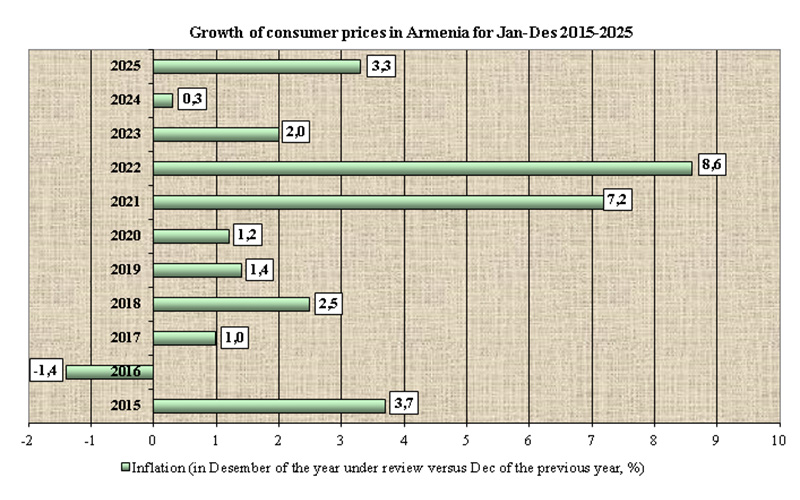
Այս զեկույցում ԱԶԲ-ը կանխատեսում է նաև 2026 թվականին Հայաստանում գնաճի արագացում մինչև 4,2% (2025 թվականի փաստացի 3,3% - ից և 3%+/-1 տ.կ. թիրախի դիմաց), որից հետո 2027 թվականին կնախանշվի նվազում մինչև 3,5%:
Հայաստանի տնտեսության աճը դանդաղել է ավելի թույլ պահանջարկի ֆոնին ։ Շինարարության ոլորտում վստահ ցուցանիշները, որոնց նպաստում են պետական ենթակառուցվածքներն ու անշարժ գույքի շուկայում ակտիվությունը, ինչպես նաև արդյունաբերության վերականգնումը, մասամբ փոխհատուցել են ծառայությունների աճի դանդաղումը և գյուղատնտեսության անկումը: ԱԶԲ-ը Հայաստանի համար 2026-2027թթ. կանխատեսումները թողել է անփոփոխ, սակայն ակնկալում է, որ աճը կպահպանվի ներքին պահանջարկի, շինարարության, ծառայությունների և զբոսաշրջության ոլորտների հաշվին:
Առաջարկի կողմից Հայաստանում աճի հիմնական դրայվերներն են արդյունաբերությունը և ծառայությունների ոլորտը ։ Արդյունաբերության հատվածում աճի վերականգնումը տեղի է ունեցել հանքարդյունաբերության և քարհանքերի զարգացման կտրուկ արագացման, ինչպես նաև վերամշակող արդյունաբերության անկումից աճի հասնելու ֆոնին։ Շինարարության ոլորտում երկնիշ աճը մնացել է կայուն՝ շնորհիվ ենթակառուցվածքների և բնակարանաշինության ոլորտում շարունակական ներդրումների: Ծառայությունների ոլորտում աճի որոշակի դանդաղում է տեղի ունեցել այն պատճառով, որ մեծածախ և մանրածախ առևտրի, տեղեկատվական տեխնոլոգիաների և կապի, ֆինանսական և ապահովագրական գործունեության, ինչպես նաև մասնագիտական ծառայությունների սառեցումը գերազանցել է տրանսպորտի և պահեստավորման, զբոսաշրջության, վարչական և օժանդակ ծառայությունների ոլորտների աճը: Իսկ գյուղատնտեսության երկնիշ նվազումը պայմանավորված է բուսաբուծության ծավալների անկմամբ։
Պահանջարկի կողմից աճի հիմնական շարժիչ ուժ է դարձել ընդհանուր սպառումը: Ներքին պահանջարկի դանդաղումը նվազեցրել է մասնավոր սպառման աճի տեմպը, բայց, այնուամենայնիվ, պետական սպառման աճը արագացել է մինչև երկնիշ տեմպեր, ինչը արտացոլում է կենսաթոշակային բյուջեի հատկացումների ավելացումը և առողջապահական ծախսերի աճը 2026 թվականի հունվարին առողջության համընդհանուր ապահովագրության ներդրումից հետո: Ներդրումների ընդհանուր ծավալի աճը կտրուկ դանդաղել է երկնիշ տեմպից մինչև գրեթե լճացում, քանի որ հիմնական կապիտալի համախառն կուտակման աճը զզգալիոորեն համահարթեցվել է նյութական շրջանառու միջոցների պաշարների ավելի քան 50% - ով կրճատմամբ։
Ռուսաստանի կողմից սահմանված ներմուծման սահմանափակումները և Մերձավոր Արևելքում հակամարտության պատճառով առևտրի տարածաշրջանային խափաանումները կզսպեն տնտեսական աճը: Այնուամենայնիվ, ներքին պահանջարկը, շինարարության եւ ծառայությունների ոլորտների ընդլայնումը, զբոսաշրջության աճը եւ հիմնական կապիտալում շարունակվող ներդրումները պետք է կանխատեսվող ժամանակահատվածում աջակցեն ցուցանիշներին, ինչն էլ ԱԶԲ-ին ստիպել է անփոփոխ թողնել Հայաստանի 2026 եւ 2027 թվականների տնտեսական աճի կանխատեսումները։
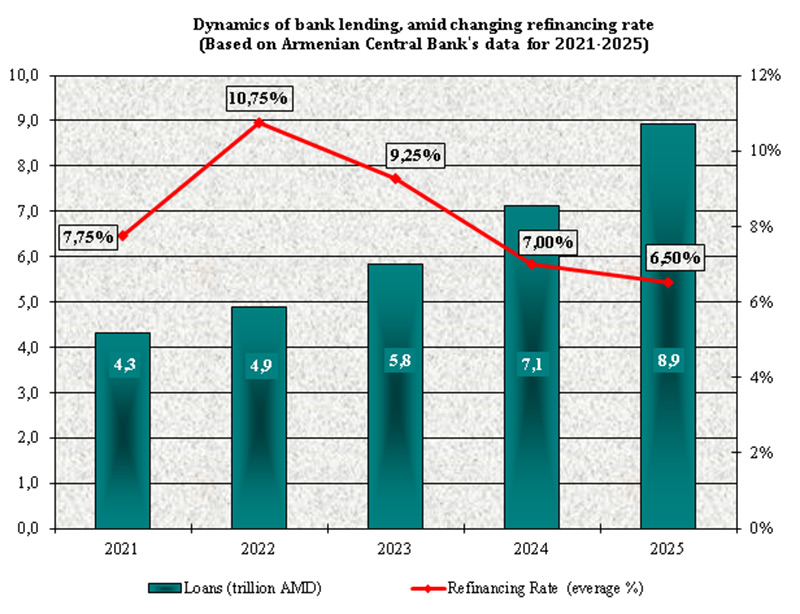
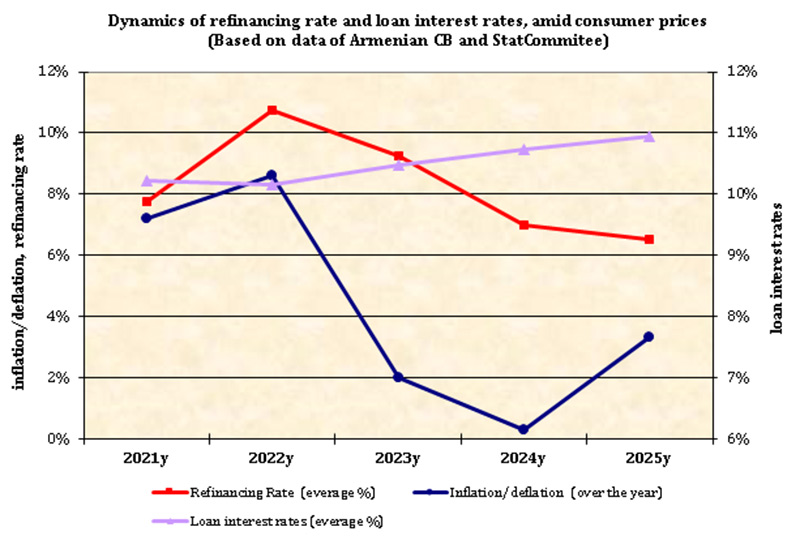
Հայաստանում գնաճի արագացումն արտացոլում է պարենի և հումքային ապրանքների համաշխարհային գների աճը, ինչպես նաև տարածաշրջանային առևտրային ուղիների խափանումները։ Տարեկան գնաճը 2026թ. հուլիսին կազմել է 4,5% ՝ գերազանցելով 2-4% թիրախային միջակայքը (թիրախը ՝ 3%, + / - 1 տ.կ.)։ Չնայած գնաճի աճին, Կենտրոնական բանկը 2026թ. 8 ամիսների ընթացքում վերաֆինանսավորման տոկոսադրույքը պահպանել է 6,5% մակարդակում (սեպտեմբերի 15 - ին արդեն բարձրացվել է մինչև 6,75% - խմբ.) ՝ տնտեսական աճին աջակցելու համար։ ԱԶԲ-ը նշում է, թե քանի որ այս ամիսների գնաճի դինամիկան, ընդհանուր առմամբ, սպասելի էր, 2026 և 2027 թվականների գնաճի կանխատեսումները նույնպես մնացել են անփոփոխ:
Հարկաբյուջետային քաղաքականությունը օգուտ է քաղել տնտեսական աճից և ծախսերի զսպումից: Բյուջետային եկամուտներն աճել են երկնիշ տեմպերով, քանի որ տնտեսության շարունակական ընդլայնումը նպաստել է հարկային մուտքերի ավելացմանը։ Ընթացիկ ծախսերն ավելի համեստ են աճել, հիմնականում, կենսաթոշակների, սոցիալական նպաստների և առողջապահության վճարների ավելացման միջոցով, ինչը մասամբ փոխհատուցել է կապիտալ ծախսերի երկնիշ անկումը: Զգալիորեն ավելի բարձր եկամուտները և նախատեսվածից ցածր կապիտալ ծախսերը հանգեցրել են բյուջեի ավելցուկի ձևավորմանը: Այդ առնչությամբ ողջ 2026 թվականի բյուջեի պակասոււրդն այժմ կանխատեսվում է ավելի ցածր մակարդակում, քան ի սկզբանե ակնկալվող ՀՆԱ-ի 4,5% - ը։
Ընթացիկ հաշվի դեֆիցիտը նվազել է: Առաջնային և երկրորդային եկամուտների բացասական մնացորդի աճը ավելցուկով փոխհատուցել է ծառայությունների և փոխանցումների ավելցուկի աճը: Ապրանքների առևտրի դեֆիցիտը անվանական արտահայտությամբ մնացել է գրեթե անփոփոխ, չնայած ՀՆԱ-ում դրա մասնաբաժինը կրճատվել է, քանի որ արտահանումն ավելի արագ է աճել, քան՝ ներմուծումը: Ռուսաստանի կողմից ներմուծման սահմանափակումները և տարածաշրջանային առևտրի խափանումները՝ Մերձավոր Արևելքում հակամարտության պատճառով, կսահմանափակեն արտահանման աճը մինչև տարեվերջ: Այնուամենայնիվ, ծառայությունների արտահանման աճը, հատկապես տրանսպորտի, տեղեկատվական և հաղորդակցային տեխնոլոգիաների (ՏՀՏ) և զբոսաշրջության ոլորտներում, մասամբ փոխհատուցում է տարվա մնացած ժամանակահատվածում ապրանքների առևտրի հաշվեկշռի դեֆիցիտի ընդլայնումը:
Հայաստանի հարևան երկրներում գնաճն անհամեմատ ավելի բարձր կլինի
Հայաստանի հարևան երկրներում, ԱԶԲ-ի կանխատեսմամբ, 2026 թվականին գնաճն անհամեմատ ավելի բարձր կլինի. Ադրբեջանում կարագանա մինչև 5,9% (2025 թվականի 5,6% - ից), Վրաստանում ՝ մինչև 5,2% (2025 թվականի 3,9% - ից), իսկ Թուրքիայում կնվազի մինչև 31,5% (2025 թվականի 35,2% - ից)։ Հետո, 2027 թվականին այդ երկրներում կհետևի գնաճի նվազում․ Ադրբեջանում ՝ մինչև 5%, Վրաստանում՝ մինչև 3,3%, իսկ Թուրքիայում կնվազի ՝ մինչև 23,5%։ Ընդ որում, այդ երկրներում տնտեսության աճը կպահպանվի 2026-2027թթ., մասնավորապես, Ադրբեջանում՝ տեմպերի աննկատելի արագացմամբ, նախ, մինչև 1,6% (2025թ. 1,4% - ից) և այնուհետև մինչև 1,8%, Վրաստանում ՝ տեմպերի դանդաղմամբ մինչև 6,3% (2025թ. 7,5% - ից) և այնուհետև մինչև 5,2%, Թուրքիայում ՝ մինչև 2,8% (2025թ. 3,7% - ից) ՝ հետագա գրեթե վերականգնմամբ՝ 3,6%-ի մակարդակում:
Ընդհանուր առմամբ, Կովկասի և Կենտրոնական ու Արևմտյան Ասիայի տարածաշրջանում (Հայաստան, Վրաստան, Ադրբեջան, Ղազախստան, Ղրղզստան, Տաջիկստան, Թուրքմենստան, Ուզբեկստան և Թուրքիա) ԱԶԲ-ը կանխատեսում է տնտեսության աճի դանդաղում 2026 թվականին՝ մինչև 3,7% (2025 թվականի 4,6% - ից)՝ 2027 թվականին տեմպերի հետագա արագացմամբ մինչև 4,1% ՝ ակնկալելով 2026 թվականին մինչև 23,1% (2025 թվականի 25,6% - ից), իսկ այնուհետև 2027 թվականին՝ մինչև 17.6%:
Ղազախստանում և Ղրղզստանում գնաճը կհասնի երկնիշ մեծության
ԵԱՏՄ երկրներից այս զեկույցում ներկայացված են Ղազախստանի և Ղրղզստանի վերաբերյալ կանխատեսումները, որտեղ սպասվում է ՀՆԱ աճի դանդաղում՝ 2026 - 2027թթ. մինչև, համապատասխանաբար, 4,8-4,5% և 8,9-8,4% (2025թ. 6,5%-ից և 11,1%-ից): Գնաճը Ղազախստանում 2026 թվականին կնվազի մինչև 10,4% (2025 թվականի 11,4% - ից), այնուհետև 2027 թվականին կշարունակի նվազել՝ մինչև 9,5%, իսկ Ղրղզստանում 2026 թվականին, նախ, կբարձրանա մինչև 11,2% (2025 թվականի 8,2% - ից), բայց հետո 2027 թվականին կնահանջի մինչև 8,5%։ Ընդ որում, Ղրղզստանում Ասիական զարգացման բանկի կողմից ակնկալվող տնտեսական աճն այս տարիներին ամենաբարձրն է լինելու (ինչպես նախկինում) Կովկասի և Կենտրոնական ու Արևմտյան Ասիայի տարածաշրջանում, իսկ ամենաբարձր գնաճը կշարունակվի Թուրքիայում։
ԱՄՆ-ում և Եվրագոտում տնտեսության աճը կդանդաղի, իսկ գնաճը կբարձրանա
ԱՄՆ-ում, ԱԶԲ-ի կանխատեսմամբ, տնտեսական աճը 2026 թվականին կպահպանվի 2,1% մակարդակում, սակայն հետագայում 2027 թվականին կդանդաղի մինչև 2%, իսկ գնաճը, նախ, կբարձրանա մինչև 3,4% (2025 թվականի 2,6% - ից), այնուհետև կնահանջի մինչև 2,4%: Եվրագոտում տնտեսական աճը 2026 թվին կդանդաղի մինչև 0,8% (2025-ի 1,4% - ից), բայց հետո 2027 թվին կարագանա մինչև 1,2%, իսկ գնաճը, նախ, կբարձրանա մինչև 3% (2025-ի 2,1% - ից), այնուհետև մի փոքր կնահանջի մինչև 2,5%:
Էլ Նինյոյի ազդեցության մասշտաբների և հետևանքների վերաբերյալ էմպիրիկ տվյալները միանշանակ չեն
Հիմնական սցենարի համաձայն, որը ենթադրում է էներգամատակարարման տեւական ընդհատումներ եւ Էլ Նինյոյի շատ ուժեղ երեւույթ, Brent ապրանքանիշի նավթի գինը 2026 թվականին, ԱԶԲ-ի կանխատեսմամբ, կկազմի 90 դոլար/բարել, բայց հետո 2027 թվականին կնվազի մինչեւ 78 դոլար/բարել, իսկ այնուհետեւ 2028 թվականին՝ մինչեւ 78 դոլար/բարել: Սակայն, Էլ Նինյոյի ազդեցության մասշտաբների և հետևանքների վերաբերյալ էմպիրիկ տվյալները միանշանակ չեն: Կանխատեսվող հորիզոնում էներգետիկ շուկայի կարգավորման աստիճանն ու տեմպերը նույնպես չափազանց անորոշ են և, հիմնականում, կախված են, թեւ ոչ ամբողջությամբ, Մերձավոր Արևելքում հակամարտության զարգացումից և Ուկրաինայում Ռուսաստանի պատերազմից:
Ըստ կանխատեսումների, Էլ Նինյոն կուժգնանա 2026 թվականի երկրորդ կեսին և կարող է դառնալ դիտարկումների պատմության մեջ ամենահզոր երևույթներից մեկը: Քանի որ դրա գագաթնակետը սպասվում է մոտավորապես նոյեմբերին, դիրեկտիվ մարմիններն ունեն փոքր, բայց կարևոր ժամանակային պատուհան՝ կանխարգելիչ միջոցառումներ ձեռնարկելու համար, նախքան տարածաշրջանում հետևանքների մասշտաբը կսկսի աճել:
Ռիսկերը շարունակում են շեղվել դեպի իրավիճակի վատթարացում
Հակամարտությունների հետագա սրումը կամ Էլ Նինոյի սպասվածից ավելի ծանր հետևանքները կարող են արգելակել աճը և հրահրել գնաճի բարձրացում: Ըստ այս զեկույցի սցենարների ՝ այդ հետևանքների հիմնական մասը կդրսևորվի 2027 թվականին։ Ֆինանսական պայմանների խստացումը, արհեստական բանականության (ԱԲ) ոլորտում ընկերությունների բաժնետոմսերի արժեքի կտրուկ վերագնահատումը և առևտրային քաղաքականության մեջ վերսկսված անորոշությունը մեծացնում են նվազման ռիսկերը: Դրական կողմից (պոտենցիալ աճի գործոններ), էներգետիկ շուկաների ավելի արագ նորմալացումը կամ Էլ Նինյոյի՝ կանխատեսվածից ավելի մեղմ ազդեցությունը կարող են բարելավել տնտեսական հեռանկարները:
Էլ Նինյո երևույթի ուժեղացումը խորացնում է ճնշումը էներգակիրների և սննդի գների վրա, հատկապես, այն երկրներում, որոնք կախված են վառելիքի և գյուղատնտեսական ապրանքների ներմուծումից: Ակնկալվում է, որ Էլ Նինյոյի պայմանները կուժեղանան մինչև 2026 թվականի վերջը և կպահպանվեն 2027 թվականին: Էներգետիկ և եղանակային ցնցումները փոխադարձաբար ուժեղացնում են միմյանց: Հում նավթի և նավթամթերքների ավելի բարձր գները բարձրացնում են տրանսպորտային, արտադրական ծախսերը և պարարտանյութերի արժեքը, մինչդեռ, ծայրահեղ շոգն ու տեղումների պակասը վտանգում են գյուղատնտեսական արտադրության ծավալները: Միևնույն ժամանակ, ջերմաստիճանի բարձրացումը մեծացնում է էլեկտրաէներգիայի սպառումը հովացման համար, իսկ տեղումների կրճատումը նվազեցնում է հիդրոէլեկտրակայանների արտադրությունը, ինչը մեծացնում է վառելիքի և հեղուկ բնական գազի նկատմամբպահանջարկը:
Արտաքին պայմանները մնում են բարդ, ընդ որում, աշխարհաքաղաքական լարվածության աճը և Էլ Նինյոյի շատ ուժեղ երևույթը զսպող ազդեցություն են ունենում տարածաշրջանի հեռանկարների վրա: Brent ապրանքանիշի նավթի գների կանխատեսումները վերանայվել են դեպի բարձրացում ՝ Մերձավոր Արևելքում վերսկսված հակամարտության և Ուկրաինայում Ռուսաստանի պատերազմի սրման ֆոնին։ Կանխատեսվում է, որ Էլ Նինոյի առնչությամբ անբարենպաստ եղանակային պայմանները կխորացնեն պարարտանյութերի ավելի բարձր գների տեւական ազդեցությունը, ինչը կուժեղացնի սննդի գնաճը ամբողջ տարածաշրջանում: Դրական կողմից, ակնկալվում է, որ արհեստական բանականության (ԱԲ) հետ կապված արտադրանքի կայուն համաշխարհային պահանջարկը կաջակցի Ասիական-խաղաղօվկիանոսյան տարածաշրջանի մի շարք երկրներում տնտեսական աճին:
Հակամարտությունների սրումը և եղանակային ծայրահեղ ցնցումները սպառնալիք են տնտեսական հեռանկարների համար
Հակամարտությունների սրումը և եղանակային ծայրահեղ ցնցումները ամենամեծ սպառնալիքն են ներկայացնում տնտեսական հեռանկարների համար: Մերձավոր Արևելքում և Ուկրաինայում հակամարտությունների հետագա ինտենսիվացումը կարող է խորացնել էներգակիրների և այլ հումքային ապրանքների համաշխարհային մատակարարումների խափանումները։ Էլ Նինոյի սպասվածից ավելի ուժեղ դրսևորումը կարող է էլ ավելի սահմանափակել սննդի մատակարարումները: Մաքսային սակագների նոր բարձրացումը և առևտրային քաղաքականության մեջ աճող անորոշությունը նույնպես կարող են բացասական ազդեցություն ունենալ տարածաշրջանում տնտեսական ակտիվության վրա:
Լրացուցիչ նվազման ռիսկը կապված է արհեստական բանականության (ԱԲ) հետ կապված ընկերությունների բաժնետոմսերի արժեքի կտրուկ վերագնահատման հետ: Եթե ԱԲ հատվածի արտադրողունակության և շահութաբերության վերաբերյալ ակնկալիքները թուլանան, շուկայում կտրուկ սրբագրումը կարող է հանգեցնել ֆինանսական պայմանների հետագա խստացման և ընկերությունների հաշվեկշիռների վատթարացման, ներդրումների ծավալների նվազմանը և ներդրողների վստահության անկման: Դրական կողմից՝ էներգետիկ շուկաներում իրավիճակի ավելի արագ կարգավորումը և Էլ Նինոյի պակաս խիստ ազդեցությունը կարող են մեղմել մատակարարման շղթաների խափանումները և թուլացնել գնաճային ճնշումները:
Նշենք, որ ՀՀ ԿԲ-ի՝ սեպտեմբերին թարմացված կանխատեսման համաձայն, 2026 թվականին ՀՆԱ աճը կկազմի 5,7-5,3%՝ 2027 թվականին տեմպերի աննշան փոփոխությամբ մինչև 5,2%, իսկ 2026 թվականին գնաճը սպասվում է 4,5-4,2%-ի միջակայքում՝ 2027 թվականին մինչև 3,4-2,7% անկմամբ։ Արժույթի միջազգային հիմնադրամը, թարմացնելով կանխատեսումը հունիսին, չի փոխել Հայաստանի ՀՆԱ-ի աճի սպասումները՝ կանխատեսելով տեմպերի դանդաղում՝ 2026 թվականին մինչև 5,3%՝ 2027 թվականին աննկատելի արագացմամբ մինչև 5,5%։ Համաշխարհային բանկը (ՀԲ) իր հուլիսյան կանխատեսմամբ պահպանել է Հայաստանի ՀՆԱ-ի 2026 և 2027 թվականների աճի սպասումները՝ կանխատեսելով տեմպերի դանդաղում մինչև, համապատասխանաբար, 5,3% և 5,1%: Վերակառուցման և զարգացման եվրոպական բանկը (ՎԶԵԲ), հունիսի սկզբին թարմացնելով կանխատեսումը, 2026 և 2027 թվականներին ակնկալում է Հայաստանի ՀՆԱ-ի 5,5% նույնպիսի աճ: S&P Global Ratings-ը ս.թ. օգոստոսին թարմացված կանխատեսմամբ հնչեցրել է Հայաստանի ՀՆԱ աճի դանդաղում 2026 թվականին՝ մինչև 4,9%, 2027 թվականին տեմպերի աննկատելի արագացմամբ մինչև 5,1%: Fitch Ratings-ը ս.թ. հուլիսին թարմացված կանխատեսմամբ 2026 թվականին ակնկալում է Հայաստանի տնտեսության աճի դանդաղում մինչև 5,2% ՝ միջնաժամկետ հեռանկարում մոտ 5% տեմպերի կայունացմամբ: Moody's վարկանիշային գործակալությունը ս. թ. հուլիսին հնչեցրել է կանխատեսում, ըստ որի, Հայաստանի իրական ՀՆԱ աճը 2026 և 2027 թվականներին կկազմի 5-5,5%։ Հայաստանի 2026 թվականի պետբյուջեի նախագծում ամրագրված է ՀՆԱ - ի 5,4% աճ ՝ մինչև 11,9 տրլն դրամ (ավելի քան 32,2 մլրդ դոլար)։
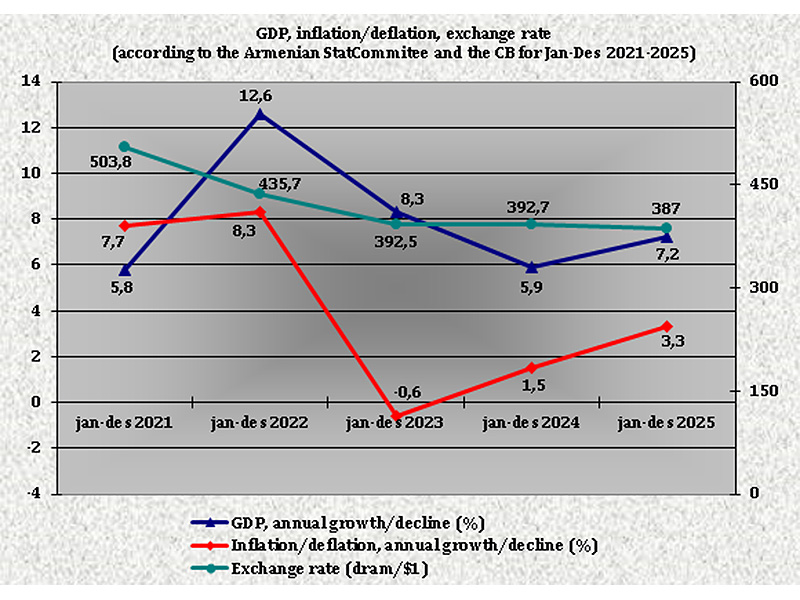
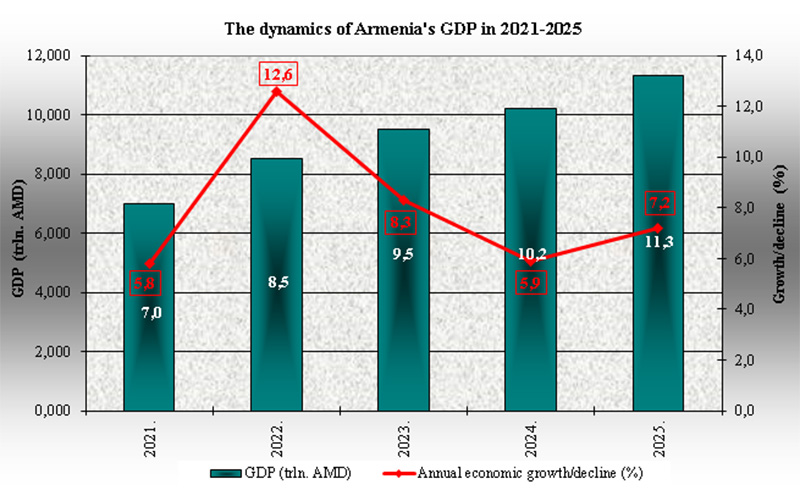
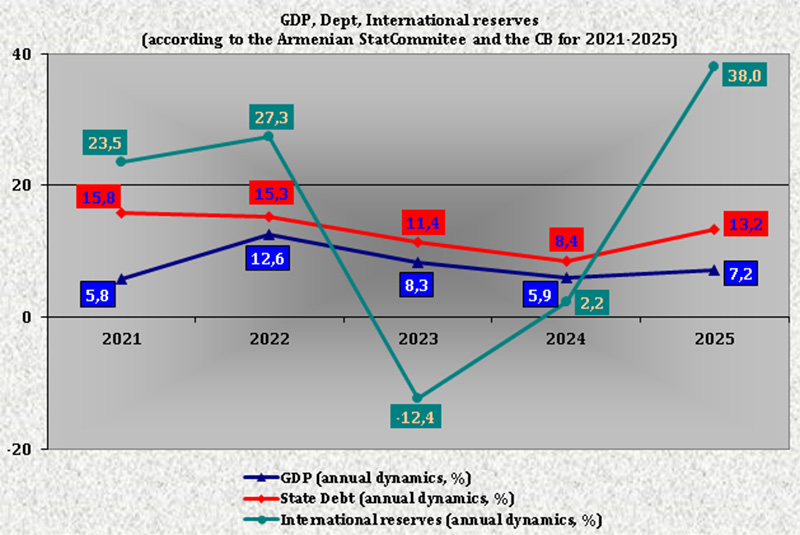
Ըստ ՀՀ վիճակագրական կոմիտեի տվյալների ՝ Հայաստանի ՀՆԱ աճը 2022 թվականին տեմպերի արագացումից հետո՝ 5,8% - ից մինչև 12,6%, սկսել է դանդաղել 2023 թվականին ՝ մինչև 8,3%, այնուհետև 2024 թվականին՝ մինչև 5,9%, որից հետո 2025 թվականին աճն արագացել է մինչև 7,1% և բացարձակ արտահայտությամբ հասել է 11,343 տրլն դրամի (ավելի քան 29,3 մլրդ դոլար)։ ՀՆԱ-ի ինդեքս-դեֆլյատորը նույնպես, 2022 թվականին 106,9% - ից մինչև 108% աճից հետո սկսել է նվազել մինչև 103,1%՝ 2023 թվականին, և մինչև 101,9%՝ 2024 թվականին՝ այնուհետև 2025 թվականին աճելով մինչև 103,4%։